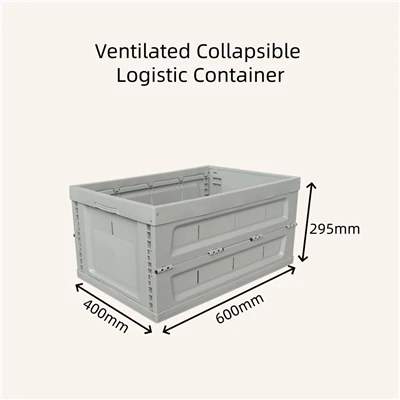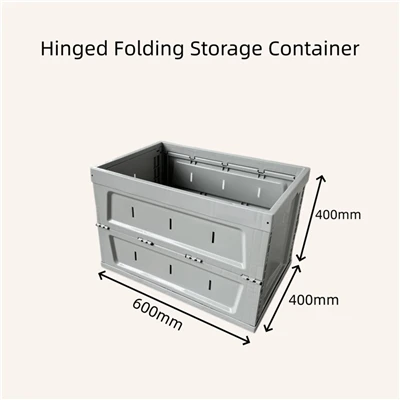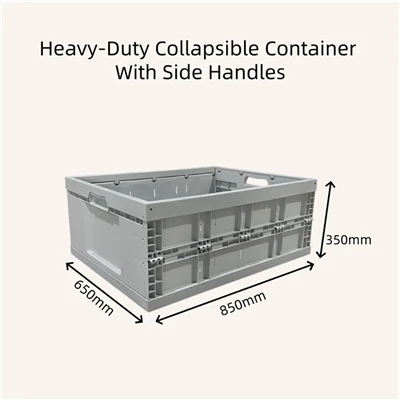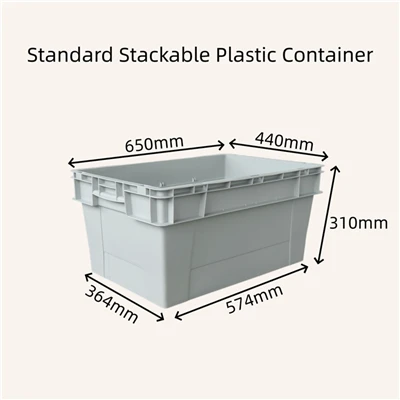


Drevet af udvidelse af e-handel, friske produkter, bilkomponenter og grænseoverskridende-logistiksektorer er sammenklappelige plastkasser blevet almindelige genanvendelige emballageløsninger. Deres foldbare tomme design reducerer omvendte logistikomkostninger og understøtter gentagen brug, hvilket fremmer en stabil vækst på det globale marked. Ikke desto mindre har hurtig industriekspansion medført flere strukturelle flaskehalse, der hindrer samarbejde på tværs af forsyningskæder og øger driftsbyrder for producenter og logistikkunder.
1. Nuværende Markedslandskab
Stigende markedsefterspørgsel Global lagerautomatisering og grønne emballagepolitikker øger efterspørgslen efter sammenklappelige plastkasser. Indenlandske producenter, friske supermarkeder og e-distributionscentre erstatter gradvist engangs-kartoner med genanvendelige kasser. Nye cirkulære emballageregler i EU og Nordamerika begrænser engangsplastikforsyninger, hvilket gør sammenklappelige kasser til et obligatorisk emballagevalg for eksportvirksomheder. Polypropylen (PP) dominerer råvareforsyningen og tegner sig for over 60% af markedet, mens efterspørgslen efter genanvendte plastkasser bliver ved med at stige år for år.
Strukturel overkapacitet på tværs af sektoren De fleste producenter af sammenklappelige kasser samler sig i det østlige og sydlige Kina, med den samlede industrielle kapacitetsudnyttelsesgrad under 64 %. Alvorlig regional udbuds-efterspørgselsubalance fortsætter: Producenter i østlige regioner står over for overskydende lagerbeholdning, mens standardiserede kasser af-kvalitet forbliver utilstrækkelige i centrale og vestlige logistikknudepunkter, hvilket øger de samlede omkostninger via tværgående-regionstransport.
Lav penetration af fælles genanvendelige emballagesystemer Leasing af kasser og delt cirkulation er vigtige omkostningsbesparende-løsninger, men alligevel forbliver branchens gennemtrængningsgrad under 16 %. Ingen ensartede regler regulerer returkasser på tværs af-regioner, rengøringsstandarder og ejerskab af aktiver. Høje tabs- og skadesrater i åbne distributionskanaler begrænser stor-indførelse af delte emballagetilstande.
2. Kerne industrielle smertepunkter
Fragmenterede størrelsesstandarder og dårlig interoperabilitet Mere end 200 ikke-{1}}standard kassestørrelser cirkulerer på markedet, mens mindre end 28 % af produkterne overholder nationale fælles standarder. Kasser med identiske nominelle dimensioner fra forskellige fabrikker formår ikke at indlejre på grund af varierende hængsel- og foldestrukturer, hvilket øger antallet af fejlfunktioner i automatiseret sorteringsudstyr og reducerer lagereffektiviteten betydeligt.
Omkostninger til flygtige råmaterialer begrænser fortjenestemargener Priserne på PP- og HDPE-harpikser svinger med råoliepriserne. Små og mellemstore producenter uden langsigtede-råvareforsyningskontrakter står over for stigende produktionsomkostninger. Homogeniserede basiskasser udløser hård priskonkurrence, hvilket begrænser kapitalen til F&U på letvægts-,-genbrugs-emballagedesign med højt indhold.
Højere globale overholdelsesbarrierer EU's PPWR-forordning træder i kraft i august 2026 og stiller strenge krav til genanvendt plast, genanvendelighed af mono-materialer og fuld forsyningskædesporbarhed for plastkasser. De amerikanske og sydøstasiatiske nationer har også skærpet miljøtilsyn med plastemballage. Små fabrikker mangler overholdelse af F&U-kapacitet, hvilket udsætter eksportforsendelser for toldtilbageholdelse og store bøder.
Praktiske barrierer for intelligent transformation RFID-tags muliggør inventarsporing for smarte kasser, men metalfoldehængsler blokerer radiosignaler og svækker scanningsstabiliteten. Høje forudgående omkostninger til intelligent hardware og understøttende it-systemer afskrækker små logistikoperatører. Inkompatible datasystemer fra forskellige kassemærker skaber isolerede datapuljer, hvilket begrænser værdien af digital asset management.
Ufuldstændig genbrugs- og cirkulær infrastruktur Standardiserede genbrugs- og vaskestationer til plastkasser er utilstrækkelige i de fleste regioner. Slut-af-livskasser flyder ofte ind i uformelle genbrugskanaler, hvilket forårsager materialenedbrydning. Mangel på obligatoriske regler for tilbagetagelse af-producenter blokerer for fuld-livscyklus-sluttet-sløjfestyring, hvilket gør det svært for virksomheder at opfylde ESG-standarder og lave-kulstofevalueringsstandarder i ind- og udland.
3. Fremtidige industritendenser
Sektoren vil udvikle sig omkring fire kerneretninger: ensartede dimensionelle standarder, høj genbrugsmaterialeadoption, automatiserings-kompatible design og fuld-overholdelse af lovgivning. Førende producenter udvikler sammenklappelige kasser med universelle standarder med alle-plastikmetal-fri strukturer for at opfylde oversøiske miljøregler. I mellemtiden bygger virksomheder delte kassecirkulationsplatforme for at forbinde produktions-, applikations- og genbrugslinks og levere systematiske løsninger på-langvarige industrielle udfordringer.